


Kính gửi Quý Nhà đầu tư,
Trên thị trường có một nhóm doanh nghiệp mà mọi chỉ số tài chính đều quay lại đánh lừa người đọc, nếu Anh Chị NĐT đọc chúng theo cách thông thường: lợi nhuận đạt đỉnh lại là lúc rủi ro lớn nhất, P/E nhìn rẻ nhất lại là lúc cổ phiếu đắt nhất. Đó là doanh nghiệp thuộc ngành chu kỳ — và thép là ví dụ điển hình nhất ở Việt Nam.
Đối với những ngành nghề có tính chu kỳ, câu hỏi đúng không phải là “cổ phiếu này đang rẻ hay đắt“, mà là “doanh nghiệp này đang đứng ở đâu trong chu kỳ của chính nó“. –> Cái bẫy của ngành chu kỳ không nằm ở con số sai, mà nằm ở con số đúng nhưng được đọc sai thời điểm.
Trong bài viết hôm nay, Em sẽ cùng Anh Chị Nhà đầu tư phân tích HPG theo đúng chuỗi giá trị của một nhà sản xuất thép tích hợp: từ nguyên liệu đầu vào, qua dây chuyền sản xuất, ra tới thị trường tiêu thụ, rồi cuối cùng mới tới định giá. Đi theo đúng thứ tự đó, Anh Chị NĐT sẽ thấy vì sao một doanh nghiệp có lợi nhuận tăng rất mạnh mà cổ phiếu vẫn giảm giá — và quan trọng hơn, sẽ có đủ dữ kiện để tự trả lời câu hỏi cốt lõi: HPG đang đứng ở đoạn nào của chu kỳ?
[Bản tin lấy dữ liệu và tổng hợp từ Báo cáo tài chính hợp nhất quý II/2026 và quý I/2026 của HPG, Báo cáo tài chính hợp nhất kiểm toán năm 2025, cùng 9 báo cáo phân tích của KBSV, Mirae Asset, Shinhan, ACBS, Yuanta, BSC, DSC, MBS, VCBS]
==============================================
Bài viết được chia thành 5 phần theo “CHUỖI GIÁ TRỊ” ngành thép:
I. ĐẦU VÀO
II. QUY TRÌNH SẢN XUẤT
III. ĐẦU RA
IV. ĐỊNH GIÁ –
V. GÓC NHÌN KỸ THUẬT
==============================================
I. ĐẦU VÀO
(1) Biên lợi nhuận của toàn ngành đang bị ép rất mạnh
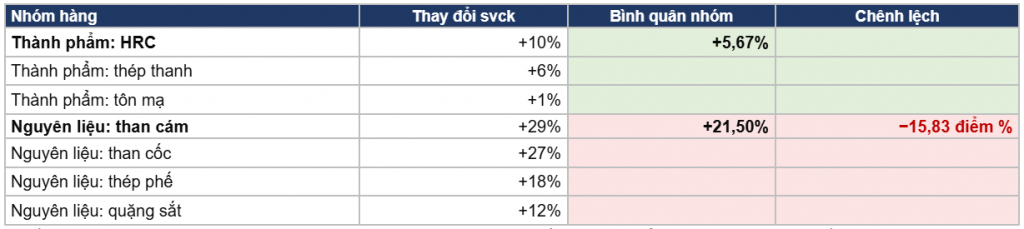
Bảng bên dưới cho thấy, giá đầu vào tăng nhanh gần gấp bốn lần giá thành phẩm. Nguyên nhân như đã biết chính là do (1) Giá dầu neo cao + (2) Lãi suất tăng
–> Chi phí nguyên vât liệu tăng, còn giá bán thì doanh nghiệp không tự quyết được — đó chính là khó khăn của một doanh nghiệp đang ở chu kỳ giảm giá.
Nguồn: VCBS – Báo cáo ngành Thép quý II/2026 ngày 28/07/2026
(2) Tuy nhiên Biên gộp của Hòa Phát không co, mà nở ra
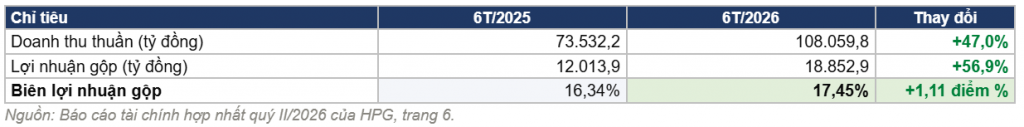
Chênh lệch giữa giá đầu vào và thành phẩm của HPG bị ép giảm 15,83 điểm %, nhưng biên gộp lại cải thiện 1,11 điểm %.
(3) Câu trả lời nằm ở sản lượng, không nằm ở giá
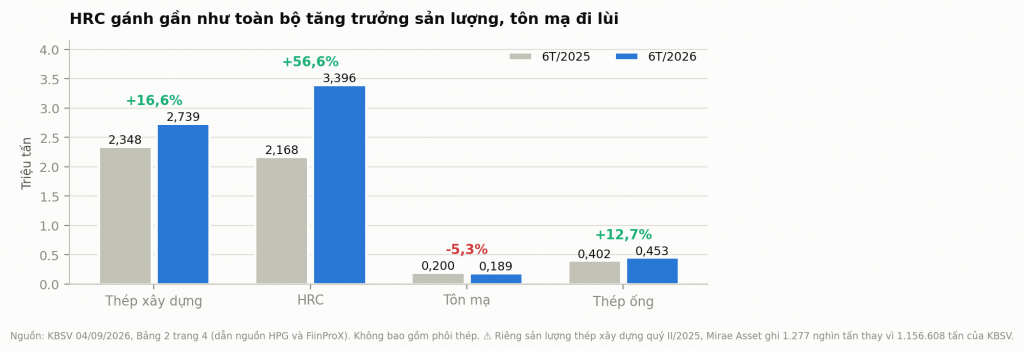
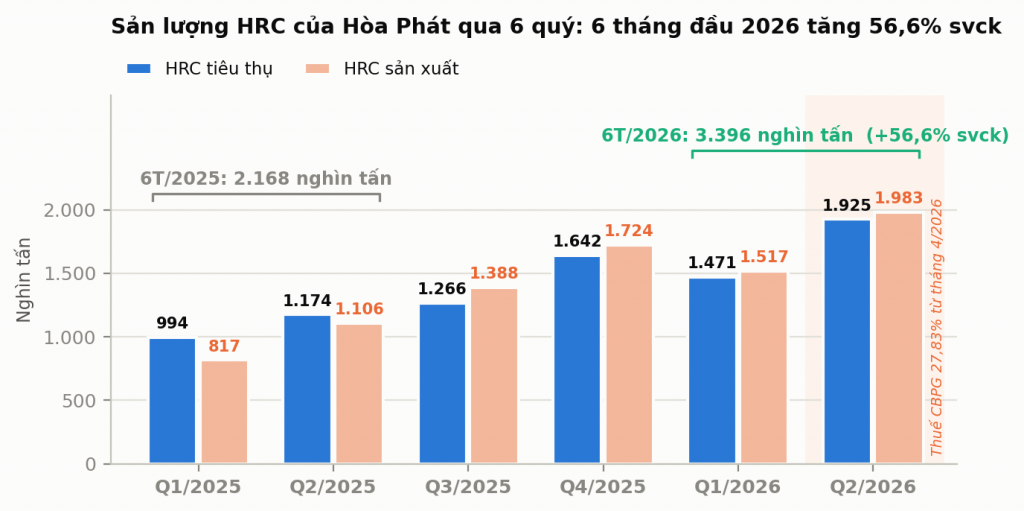
Sáu tháng đầu năm 2026, Hòa Phát bán 6,777 triệu tấn thép thành phẩm (không tính phôi), so với 5,119 triệu tấn cùng kỳ — tăng 32,4% svck. Riêng HRC tăng 56,6% svck, từ 2,168 lên 3,396 triệu tấn, đóng góp gần 3/4 toàn bộ phần sản lượng tăng thêm. Nhà máy chạy đầy hơn thì định phí được phân bổ mỏng hơn trên mỗi tấn, và đó là nguồn cải thiện biên gộp thật sự.
Ngoài ra, nhờ việc cơ cấu sản phẩm dịch chuyển sang HRC, vốn có đơn giá cao hơn thép xây dựng đã giúp biên gộp của HPG nở ra bất chấp giá Nguyên vật liệu của ngành tăng mạnh.
[Tóm tắt: Sản lượng tăng 32,4% → định phí phân bổ mỏng hơn mỗi tấn → cơ cấu dịch sang HRC đơn giá cao → giá bán bình quân tăng 14,3% trong khi giá vốn mỗi tấn chỉ tăng 9,5% → biên gộp nở ra bất chấp spread ngành bị ép]
Kết luận
Biên gộp của Hòa Phát 6 tháng đầu năm 2026 cải thiện KHÔNG PHẢI nhờ chu của ngành thép, mà nhờ đòn bẩy sản lượng và dịch chuyển cơ cấu sang HRC. Đây là một sự khác biệt và cũng là lợi thế cạnh tranh giúp HPG vượt lên trong giai đoạn khó khăn hiện tại ở thị trường.
II. QUY TRÌNH SẢN XUẤT – DUNG QUẤT 2 VÀ ÁP LỰC NỢ VAY
Đây là chi tiết Em cho rằng có giá trị nhất trong cả bài, và cũng là chỗ đọc khi đọc BCTC sẽ khiến NĐT dễ kết luận chưa chính xác. Nhìn vào Báo cáo tài chính quý II/2026 thì chúng ta có thể thấy 1 cờ đỏ (Red Flag) của HPG đó chính là chi phí lãi vay tăng 246%. Con số này của Hòa Phát tăng từ 3,56%/năm trong năm 2025 lên 5,98%/năm trong 6 tháng đầu 2026. Do đó, Em nghĩ đây chính là nguyên nhân khiến cho HPG bị giảm mạnh và dòng tiền đầu tư thông minh chưa giải ngân vào HPG.
(1) Đại dự án “DUNG QUẤT 2” và áp lực nợ vay
Nhìn lại bốn năm Dung Quất 2, ngày 17/03/2022, Hòa Phát ký hợp đồng tín dụng hợp vốn 35.000 tỷ đồng với 8 ngân hàng do Vietcombank làm đầu mối — cùng BIDV, VietinBank, Agribank, MB, TPBank, VPBank và MSB — để tài trợ Khu liên hợp Dung Quất 2, tổng mức đầu tư 85.000 tỷ đồng (70.000 tỷ vốn cố định và 15.000 tỷ vốn lưu động), công suất thiết kế 5,6 triệu tấn HRC/năm. Từ mốc đó, dư nợ vay hợp nhất của tập đoàn đi từ khoảng 60.000 tỷ đồng cuối quý I/2022 lên 98.530,0 tỷ đồng tại 30/06/2026 — tăng khoảng 64,5% sau hơn bốn năm.
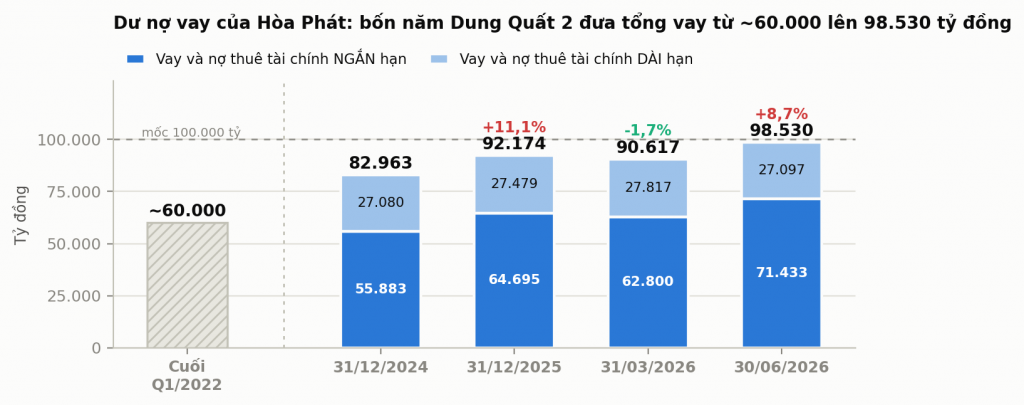
Lũy kế từ quý I/2022 tới giữa năm 2026, Hòa Phát đã ghi nhận hơn 14.900 tỷ đồng chi phí lãi vay vào kết quả kinh doanh hợp nhất. Bình quân mỗi năm hơn 3,000 tỷ đồng tiền lãi, cho một chu kỳ đầu tư mà phần lớn công suất mới chưa đóng góp được đồng doanh thu nào. Đó là cái chi phí của việc xây Dung Quất 2.
(2) Ba khoản chi phí nở nhanh hơn doanh thu
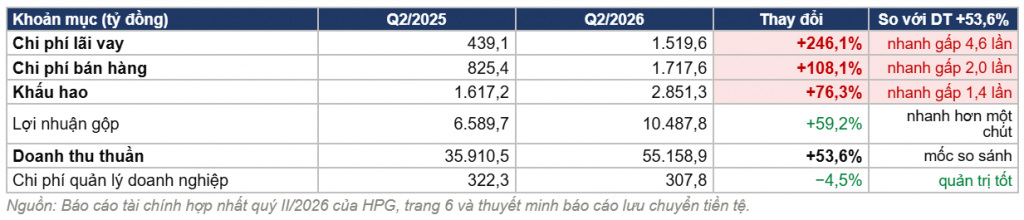
Điều đáng nói gần đây là nhìn vào Báo cáo tài chính quý II/2026 thì chúng ta có thể thấy 1 cờ đỏ (Red Flag) của HPG đó chính là chi phí lãi vay tăng 246%. Con số này của Hòa Phát tăng từ 3,56%/năm trong năm 2025 lên 5,98%/năm trong 6 tháng đầu 2026.
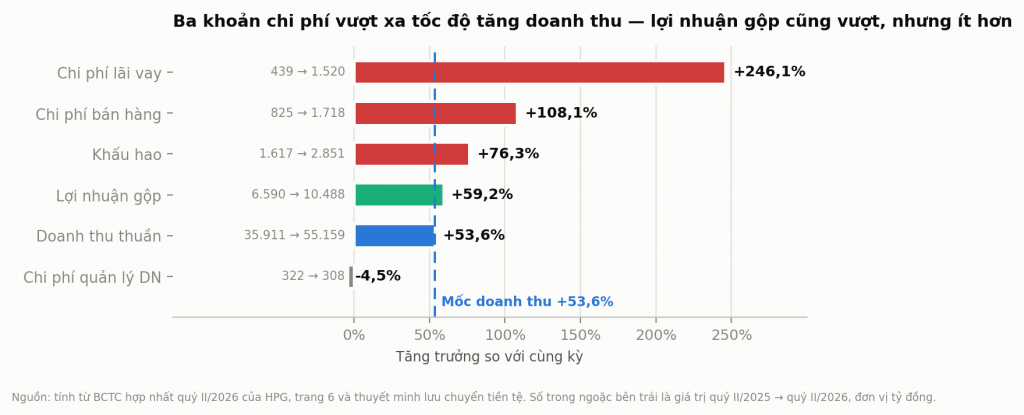
Nhìn vào những con số thì câu hỏi được NĐT đặt ra là: “Tại sao, dư nợ vay bình quân 6 tháng đầu 2026 chỉ cao hơn bình quân cả năm 2025 khoảng 8,9%, nhưng chi phí lãi vay của HPG lại tăng mạnh từ 3,56%/năm trong cả năm 2025 lên 5,98%/năm trong 6 tháng đầu 2026 (tăng +246% so với cùng kỳ).
Theo Em đây chính là con số mà khiến NĐT lo ngại nhất khi đọc Báo cáo tài chính và cũng chính là nguyên nhân khiến HPG rơi từ giá 25,000 xuống vùng 21,000 (giảm 11%) trong 2 quý đầu của năm 2026.
(3) Vì sao lãi vay tăng 246% trong khi dư nợ vay bình quân chỉ tăng 8,9%
Theo đánh giá của Em, lời giải thích hợp lý là Hòa Phát đã ngừng vốn hóa chi phí lãi vay khi Dung Quất 2 chính thức đi vào vận hành. Trong giai đoạn xây dựng, lãi vay của khoản vay đầu tư được cộng vào giá trị tài sản dở dang thay vì ghi nhận vào chi phí trong kỳ. Khi nhà máy vận hành, phần lãi vay sẽ chuyển xuống báo cáo kết quả kinh doanh.
Thực ra thì “Chi phí vay thực” của Hòa Phát năm 2025 không phải 3,56%/năm mà là 5,70%/năm, bởi 37,6% tổng lãi vay phát sinh năm đó đã đi vào giá trị tài sản thay vì đi qua báo cáo kết quả kinh doanh. So với 5,98%/năm của 6 tháng đầu 2026, khoảng cách thực chỉ là 0,28 điểm phần trăm, chứ không phải 2,43 điểm % như nhìn trên BCTC.
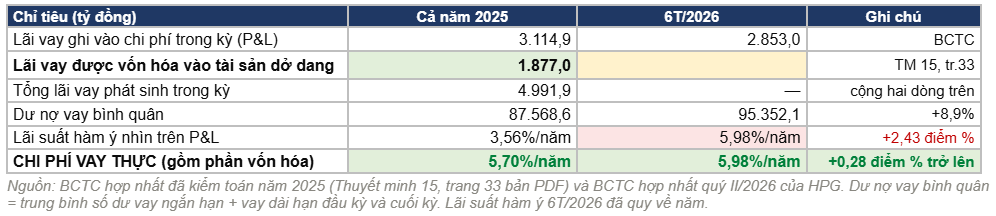
Theo đánh giá của Em, đây không phải là tin xấu như hiển thị trên BCTC: lãi suất vay của Hòa Phát về cơ bản ổn định. Cú sốc chi phí lãi vay quý II/2026 là hiệu ứng kế toán của một cột mốc đã hoàn thành, không phải dấu hiệu chi phí vốn của doanh nghiệp xấu đi.
(4) Thêm một lo lắng của NĐT khi đọc BCTC của HPG đó là: “Bán hàng lãi hơn, nhưng cổ đông nhận được ít hơn”
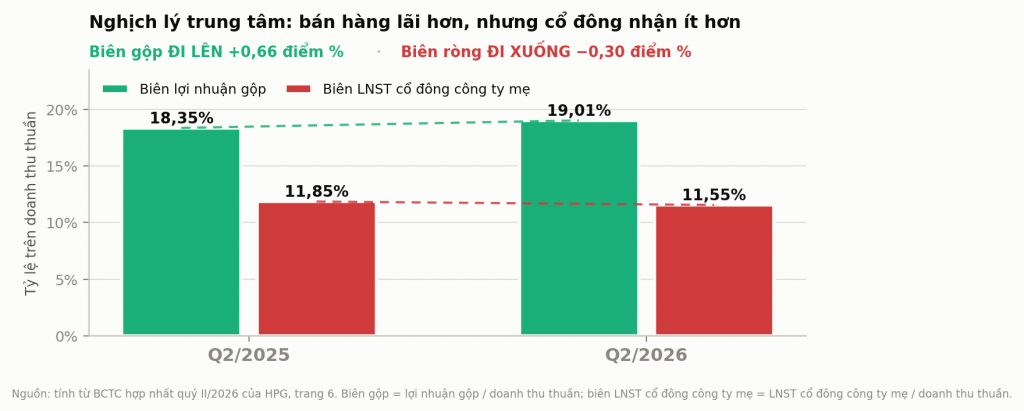
Quý II/2026, biên lợi nhuận gộp của Hòa Phát đạt 19,01% — cao hơn mức 18,35% của quý II/2025, và là mức cao nhất trong sáu quý gần nhất. Nhưng biên lợi nhuận sau thuế thuộc cổ đông công ty mẹ lại GIẢM nhẹ từ 11,85% xuống 11,55%.
Như đã giải thích ở trên 1 phần đến từ thủ thuật kế toán khi “phần lãi vay trước đây nằm trong tài sản dở dang nay chuyển thẳng xuống chi phí trong kỳ”. Ngoài ra, khi Dung Quất 2 hoàn thành và bắt đầu vận hành, do đó, tài sản sẽ bắt đâuh được tính và khấu hao, tăng 76,3% svck → biên lợi nhuận ròng không theo kịp biên lợi nhuận gộp.
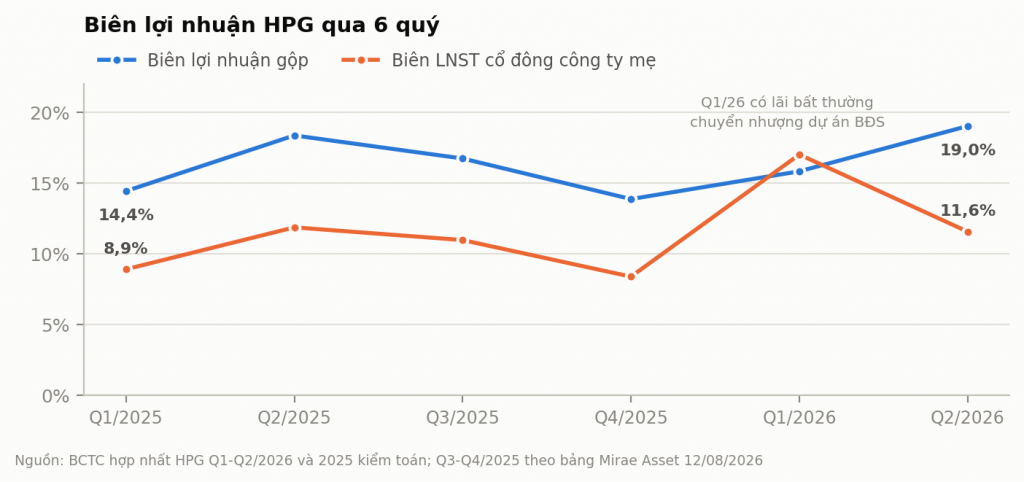
Nhìn chung thì trong vòng sáu quý liên tiếp, biên gộp dao động từ 13,85% (đáy, quý IV/2025) tới 19,01% (đỉnh, quý II/2026) — biên độ 5,16 điểm % chỉ trong một năm rưỡi. Trung bình sáu quý là 16,36% –> Diễn biến tích cực cho chù kỳ tăng trưởng của HPG.
(5) TÓM TẮT và KẾT LUẬN
Tóm tắt: [Dung Quất 2 hoàn thành và đi vào vận hành → ngừng vốn hóa lãi vay, toàn bộ lãi vay chuyển xuống chi phí trong kỳ → chi phí lãi vay nhảy từ 3,56%/năm lên 5,98%/năm dù dư nợ vay bình quân chỉ tăng 8,9% là do thủ thuật kế toán→ đồng thời khấu hao tăng 76,3% → biên lợi nhuận ròng không theo kịp biên lợi nhuận gộp]
💥 Kết luận: Với doanh nghiệp sản xuất vừa hoàn thành đầu tư một dự án lớn, biên lợi nhuận gộp và biên lợi nhuận ròng có thể đi ngược chiều nhau trong nhiều quý liền. Với những diễn biến về số liệu của HPG mà Em đã phân tích trên Em cho rằng giai đoạn “tiền ra mà chưa có doanh thu” của Dung Quất 2 về cơ bản đã đi qua, HPG đã sẵn sàng cho 1 chu kỳ mới sắp bắt đầu.
III. ĐẦU RA
(1) Nguồn gốc của tăng trưởng HRC
Ngày 28/07/2026, Bộ Công Thương chính thức áp biện pháp chống bán phá giá 27,83% với thép cuộn cán nóng khổ 1.880–2.300 mm nhập khẩu. Trước đó, từ tháng 4/2026, thuế chống bán phá giá tạm thời cùng mức đã được áp cho HRC khổ rộng từ Trung Quốc.
Theo KBSV, nhập khẩu HRC từ Trung Quốc 6 tháng đầu năm giảm 24% svck còn 1,6 triệu tấn. Còn theo, VCBS dự báo nhu cầu thép Trung Quốc chỉ tăng 0,3% năm 2026 và 2,2% năm 2027. Áp lực thép giá rẻ từ Trung Quốc đang giảm dần.
Tận dụng được lợi thế này sản lượng HRC 6 tháng đầu năm của HPG tăng 56,6% svck, thay thế thép nhập khẩu từ Trung Quốc.
(2) Nhu cầu trong nước?

Kế hoạch vốn đầu tư công năm 2026 tăng 57,9% svck lên 1.192 nghìn tỷ đồng. Đây là động lực chính cho nhu cầu về thép xây dựng.
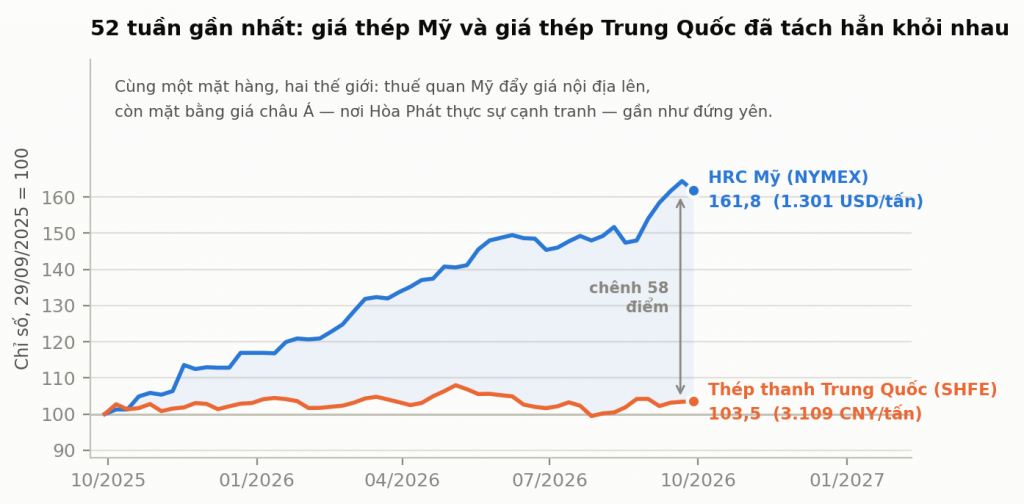
Tuy nhu cầu trong nước tăng cao nhưng giá bán đầu ra chưa thật sự cải thiện Cụ thể, giá bán HRC của HPG hiện ở mức 14,06 – 14,09 triệu đồng/tấn, đã giảm hơn 10% kể từ tháng 5/2026, trong khi giá chào HRC nhập khẩu từ Ấn Độ và Indonesia ở mức 534–535 USD/tấn Việt Nam.
IV. ĐỊNH GIÁ
(1) Lợi thế của HPG so với các Doanh nghiệp Thép khác
HPG là nhà sản xuất tích hợp, đi từ quặng sắt qua lò cao ra thép; HSG và NKG là doanh nghiệp tôn mạ, mua HRC về gia công. Cấu trúc chi phí, cường độ vốn và độ nhạy chu kỳ của hai mô hình này khác hẳn nhau.
HPG nhờ chuỗi giá trị khép kín. Lợi thế này thể hiện rõ nhất ở chỗ khi giá HRC thế giới tăng, HSG và NKG chịu chi phí đầu vào tăng theo, còn Hòa Phát lại hưởng lợi ở đầu ra.
Quy mô cũng là một lợi thế: sản lượng 6 tháng của riêng Hòa Phát đã là 6,777 triệu tấn.
Lợi thế thứ hai là vị thế trong chính sách. Là nhà sản xuất HRC nội địa lớn nhất, Hòa Phát là bên hưởng lợi trực tiếp và lớn nhất từ các biện pháp phòng vệ thương mại.
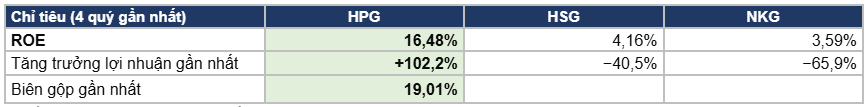
(2) Kế hoạch 2026 và cập nhật kết quả kinh doanh

Chỉ sau nửa năm, Hòa Phát đã hoàn thành 70,4% kế hoạch lợi nhuận cả năm. Về công suất, Dung Quất 2 đang vận hành đạt 80% (riêng dây chuyền HRC đạt 88% trong quý II, từ 55% trong quý I).
(3) Rủi ro đầu tư
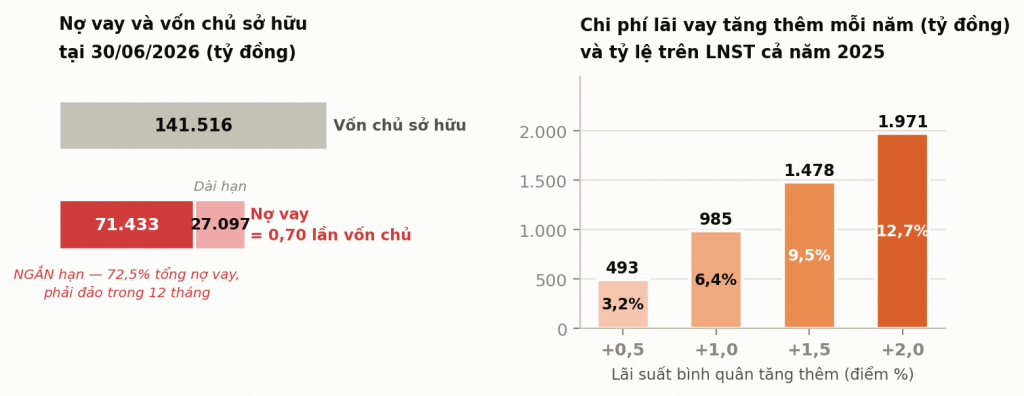
Báo cáo ngày 30/06/2026, dư nợ vay hợp nhất là 98.530 tỷ đồng, bằng 0,70 lần vốn chủ sở hữu 141.516 tỷ đồng. Riêng vay ngắn hạn là 71.433 tỷ đồng — chiếm 72,5% tổng dư nợ, tức là gần ba phần tư số nợ này phải đảo lại trong vòng 12 tháng. Theo tính toán thì chi phí lãi vay đã ăn vào 14,49% lợi nhuận gộp quý II/2026, so với chỉ 6,66% quý II/2025.
Do đó, nếu bối cảnh vĩ mô tiếp tục không thuận lợi, mặt bằng lãi suất tiếp tục neo cao thì đây sẽ rủi ro lớn nhất của HPG.
(4) Định giá
Trong lợi nhuận quý I/2026 (8.994,0 tỷ đồng, tăng 168,9% svck) có một khoản lãi bất thường từ chuyển nhượng dự án bất động sản ghi nhận khoảng 3,8 nghìn tỷ đồng. Loại khoản này ra, EPS bốn quý sẽ giảm từ 2.750 đồng xuống 2.278 đồng và do đó tăng trưởng lợi nhuận lõi năm 2026 chỉ là 42%, chứ không phải 67%.

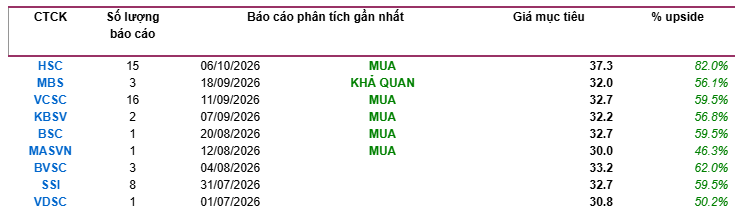
Do đó, Em khuyến nghị MUA tích lũy đối với HPG và với mục tiêu 1 năm khoảng 32.000 đồng/cổ. Cổ phiếu HPG tiếp tục là lựa chọn ưu tiên hàng đầu nhờ được hưởng lợi lớn từ việc đầu tư hạ tầng và là
cổ phiếu được ưa thích trong ngành Thép năm 2026.
Tổng hợp định giá HPG của các côn tỷ chứng khoán khác.
V. GÓC NHÌN KỸ THUẬT
(1) Thanh khoản cạn kiệt
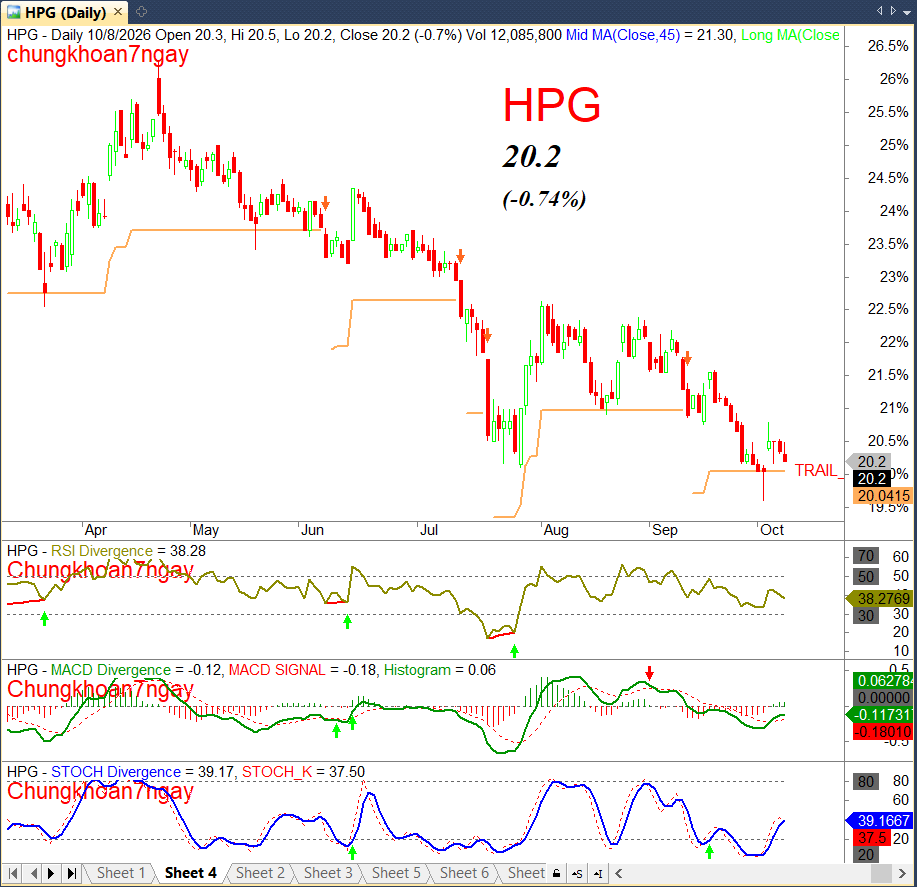
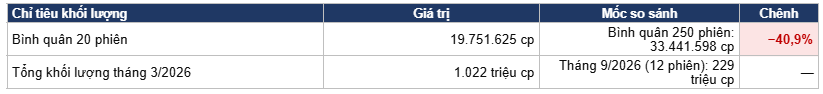
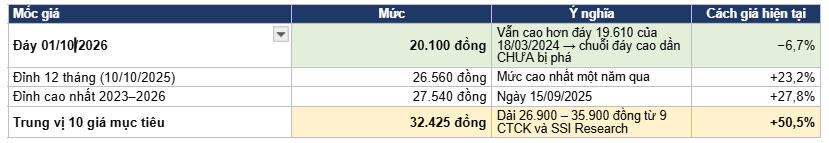
Thanh khoản 20 phiên gần nhất thấp hơn trung bình một năm tới 40,9%. Và quan trọng hơn: từ phiên 20/07/2026 tới nay không còn một phiên nào có khối lượng đạt 2,5 lần trung bình 20 phiên. Nhịp hồi từ đáy 20.100 đồng lên 21.550 đồng diễn ra trong thanh khoản cạn dần. Theo đánh giá của Em, đây là trạng thái dò đáy chưa được xác nhận, không phải đáy đã hình thành.
(2) Bức tường cung phía trên
Do lường khối lượng giao dịch 24 tháng theo từng vùng giá –> Vùng giá 23.250 – 24.500 đồng chứa 5,10 tỷ cổ phiếu, chiếm 30,3% toàn bộ khối lượng 24 tháng. Người mua trong vùng đó hiện đang lỗ 7,3% đến 12,0%. Mỗi nhịp hồi lên vùng này sẽ gặp lực bán “về bờ”.
Do đó, đây được xem là vùng kháng cự quan trọng, chỉ khi HPG vượt được vùng giá này thì mới xác định được xu hướng tăng trở lại bền vững
🗒️ KẾT LUẬN
Tổng hợp cả “Phân tích cơ bản” và “Phân tích kĩ thuật” rõ ràng là HPG phù hợp cho NĐT có khẩu vị đầu tư trung và dài hạn. Nhóm NĐT tham gia tích sản HPG cần đặc biệt thận trọng về khung thời gian nắm giữ và quá trình giải ngân từng phần.
Đối với NĐT có khẩu vị lướt sóng Em nghiêng về việc chờ xác nhận thay vì bắt đáy theo chỉ báo quá bán và trước hết ít nhất cũng phải đợi dòng tiền bắt đầu trở lại
==============================================
Về khuyến nghị cụ thể cho từng nhóm ngành hoặc cổ phiếu, Anh Chị Nhà đầu tư có thể theo dõi thêm trong room cộng đồng, hoặc liên hệ trực tiếp với Em để được trao đổi chi tiết và phù hợp hơn với danh mục riêng của mình nhé.
==============================================
Cảm ơn Quý Nhà Đầu Tư đã dành thời gian theo dõi Bản tin khuyến nghị. Chúc Quý Anh Chị Nhà Đầu Tư thành công và hẹn gặp lại trong bản tin tiếp theo.
==============================================
Do Hoang Quan (Mr.)
Manager
SSI – Nguyen Huu Canh
SSI – Securities Services – Retail Brokerage
Shop House 06 – 07, Park 2, Vinhomes Central Park, 208 Nguyen Huu Canh Str, Ward 22, Binh Thanh Dist, HCMC, Vietnam
M: 090 131 2279 | T: 028 38245079 Ext 261 | E: quandh1@ssi.com.vn | W: www.ssi.com.vn