


Kính gửi Quý Nhà đầu tư,
Anh Chị NĐT theo dõi bản tin của Em từ đầu năm chắc hẳn vẫn nhớ: BĐS Khu công nghiệp luôn nằm trong nhóm ngành Em đánh giá triển vọng nhất năm 2026. Trong bản tin ngày 26/05/2026 “Nghịch lý – lợi nhuận tăng trưởng nhưng giá cổ phiếu vẫn giảm”, Em xếp KCN vào nhóm hưởng lợi trực tiếp từ kế hoạch đầu tư công 320 tỷ USD, với bốn cái tên BCM, IDC, KBC và DPR. Trước đó, bản tin ngày 25/09/2025 nêu SZC, GVR và PHR.
Nhưng vẫn là một diễn biến chung của thị trường chứng khoán năm 2026: giá cổ phiếu còn khắc nghiệt hơn cả lợi nhuận. Nhóm cổ phiếu BĐS KCN cũng là một trong những nhóm ngành ghi nhận mức giảm mạnh trong 9 tháng 2026 (SZC giảm khoảng 50%, KBC giảm 34%, IDC giảm 24,9%….)
Vậy nguyên nhân đến từ đâu? (1) Sự ảm đạm của thị trường chung (2) Kết quả kinh doanh yếu kém? (3) Hay bản thân ngành BĐS KCN đang có vấn đề?
Hãy cùng review lại số liệu kết quả trong 9 tháng 2026 trong bản tin “BĐS Khu công nghiệp” kỳ này.
[Bản tin được tổng hợp từ Báo cáo Cập nhật ngành BĐS Khu công nghiệp ngày 08/10/2026 của SSI Research (dữ liệu nền từ CBRE, Bộ Tài chính, JLL, Fiinpro).
==============================================
Bài viết được chia thành 3 phần:
I. Nhìn lại 9 tháng 2026 của toàn ngành
II. Triển vọng ngành năm 2027
III. So sánh các doanh nghiệp nổi bật
==============================================
I. NHÌN LẠI 9 THÁNG 2026 CỦA TOÀN NGÀNH
(1) Lợi nhuận giảm 40% – giảm thật hay giảm “trên sổ sách”?
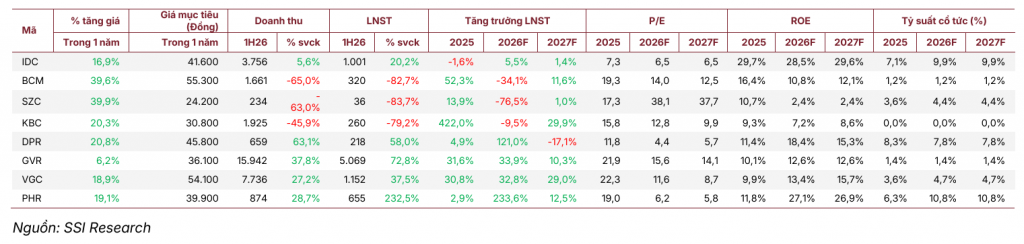
Bắt đầu từ con số khiến nhiều NĐT lo ngại nhất. Nửa đầu năm 2026, doanh thu thuần toàn ngành giảm 20,2% svck xuống 38 nghìn tỷ đồng, còn lợi nhuận ròng giảm 40,0% svck xuống 4 nghìn tỷ đồng.
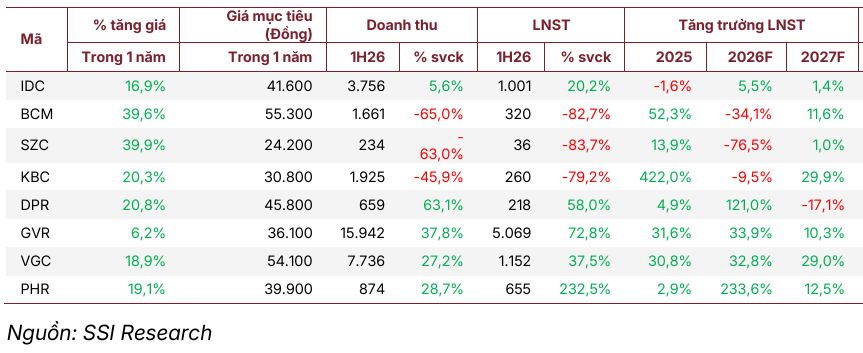
Nhìn vào bảng có thể thấy trong 8 mã niêm yết nghiên cứu thì phân hóa khá rõ rệt. Nhóm tiêu cực có 3 cổ phiếu có Doanh thu và LNST giảm mạnh đó là: BCM, SZC và KCB; có 5 mã ghi nhận KQKD tăng trưởng tích cực: DPR, GVR, VGC, PHR, IDC.
Hãy dừng lại một chút để bóc tách nguyên nhân vì sao ba cổ phiếu BCM, KBC và SZC ghi nhận mức sụt giảm lợi nhuận mạnh như vậy. Có hai nguyên nhân khác nhau, nhưng cả hai đều không cho thấy khách thuê đang rời bỏ các KCN.
– BCM, KBC, D2D: giảm vì nền so sánh quá cao. Cùng kỳ năm trước, các doanh nghiệp này ghi nhận doanh thu và lợi nhuận đột biến từ những thương vụ bán đất quy mô lớn. Ví dụ, KBC từng tăng lợi nhuận 422,0% trong năm 2025 cũng chính nhờ các thương vụ như vậy. Năm nay chưa có giao dịch lớn tương tự, cộng thêm chi phí lãi vay tăng. Kết quả là lợi nhuận 1H26 của BCM giảm 82,7% và của KBC giảm 79,2% svck.
– SZC, SNZ: giảm vì thay đổi phương pháp hạch toán. Hai doanh nghiệp này đã chuyển sang ghi nhận doanh thu theo phương pháp phân bổ đều. Theo Báo Đầu tư Chứng khoán, đây là hệ quả của Thông tư 99/2025/TT-BTC: tiền thuê nhận trước cho nhiều kỳ nay phải được phân bổ theo thời hạn thuê. Nói đơn giản: trước đây, ký một hợp đồng thuê đất dài hạn là doanh nghiệp được ghi nhận gần hết doanh thu ngay trong năm. Nay khoản đó phải chia đều cho nhiều năm. Tiền khách trả không ít đi, chỉ có lợi nhuận kế toán mỗi năm nhỏ lại. Đó là lý do lợi nhuận 1H26 của SZC giảm 83,7% svck.
–> Phần lớn mức giảm 40% là giảm do thời điểm và giảm “trên sổ sách”, chưa phải giảm do mất khách.
Bằng chứng rõ nhất nằm ở chiều ngược lại: những doanh nghiệp không bị hai yếu tố trên chi phối vẫn tăng trưởng tốt.
– VGC lãi +37,5% svck và IDC lãi +20,2% svck, nhờ lượng hấp thụ đất tăng mạnh và nhu cầu vật liệu xây dựng phục hồi.
– Nhóm cao su có quỹ đất chuyển đổi (PHR, GVR, DPR) còn tăng mạnh hơn.
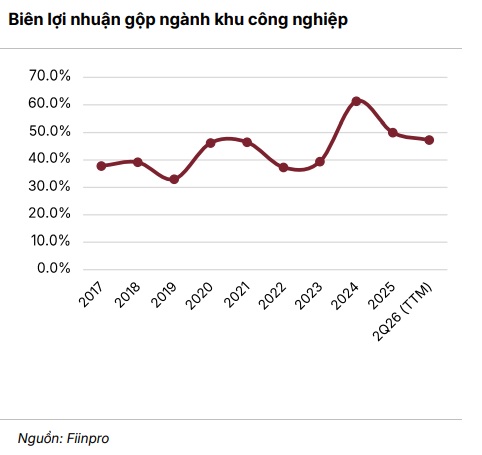
Về biên lợi nhuận, biên gộp toàn ngành đã hạ từ đỉnh khoảng 60% năm 2024 xuống khoảng 47% tính theo 4 quý gần nhất đến Q2/2026. Theo đánh giá của Em, nguyên nhân vẫn đến từ sụt giảm Lợi nhuận đến từ các thương vụ chuyển nhượng đột biến trong năm 2025. Dù vậy, mức 47% vẫn cao hơn vùng khoảng 33–39% của giai đoạn 2017–2019 và 2022–2023.
(2) Dòng vốn FDI – động lực tăng trưởng chính của ngành vẫn đang tăng tốc
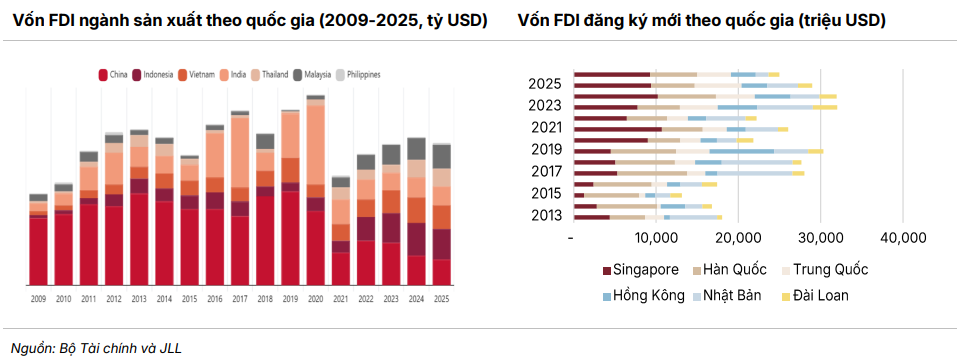
Trong thập kỷ qua, Trung Quốc đã mất khoảng 40,5 điểm % thị phần vốn FDI ngành sản xuất. Ở chiều ngược lại, ASEAN (đặc biệt là Indonesia, Thái Lan và Việt Nam) đang hưởng lợi từ chiến lược Trung Quốc+1. Kết quả thể hiện rất rõ trong 9T2026:
– Vốn FDI đăng ký: 50,4 tỷ USD, tăng 76,4% svck. Để so sánh, 10T2024 chỉ đạt 27,26 tỷ USD, tăng 1,9% svck.
– Vốn FDI giải ngân: 21,1 tỷ USD, cao nhất 5 năm.
– Vốn đăng ký mới: 29,2 tỷ USD với 3.108 dự án, trong đó ngành sản xuất chiếm 45,8%.
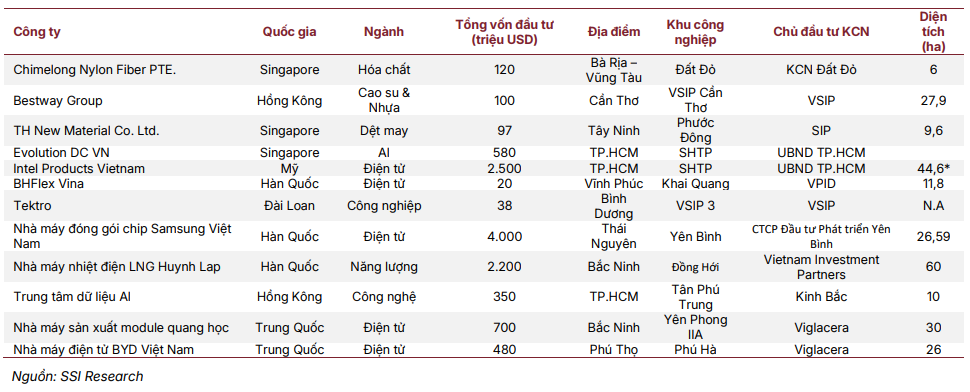
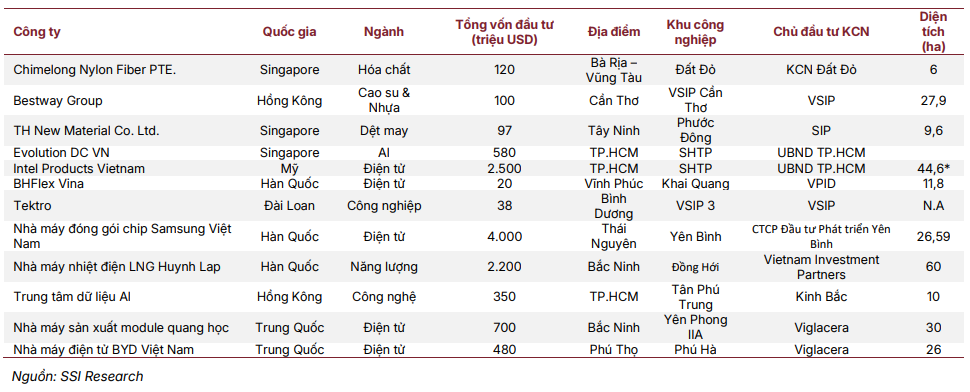
Điều đáng chú ý hơn cả là dòng vốn FDI có liên quan trực tiếp đến một số doanh nghiệp niêm yết. Trong danh sách dự án FDI lớn 8T2026 có:
- Nhà máy module quang học của Trung Quốc trị giá 700 triệu USD tại KCN Yên Phong IIA (30 ha), do Viglacera (VGC) làm chủ đầu tư.
- Nhà máy điện tử BYD trị giá 480 triệu USD tại KCN Phú Hà (26 ha), cũng của VGC.
- Trung tâm dữ liệu AI vốn Hồng Kông trị giá 350 triệu USD tại KCN Tân Phú Trung (10 ha) của Kinh Bắc (KBC).
(3) Giá thuê và lượng hấp thụ đất
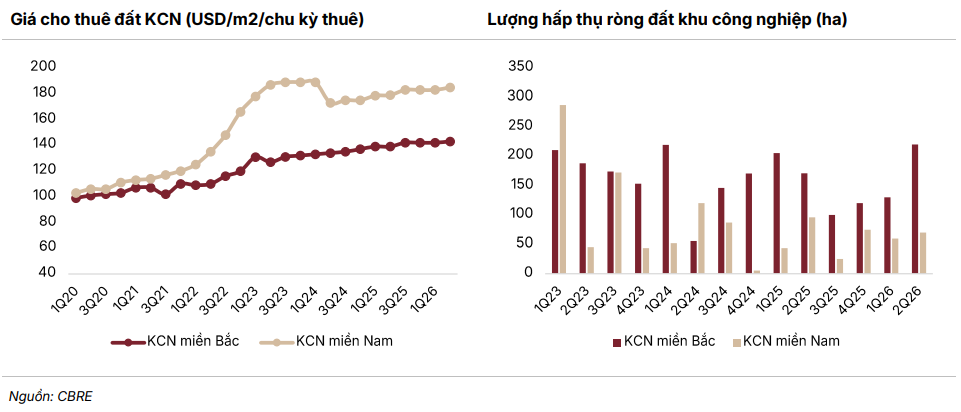
Sau giai đoạn chững lại vì bất định thuế quan năm 2025, nhu cầu thuê đất đã phục hồi mạnh trong Q2/2026:
– Miền Bắc: hấp thụ ròng khoảng 217 ha, cao nhất 9 quý (chỉ kém Q1/2024 với 218 ha) và tăng mạnh so với 134 ha của Q1/2026.
– Miền Nam: khoảng 67 ha, so với 57 ha của Q1/2026 và chỉ 10 ha của Q2/2025.
Giá thuê cũng tiếp tục đi lên. Miền Bắc đạt 143 USD/m²/chu kỳ thuê (+2,9% svck), miền Nam đạt 185 USD/m²/chu kỳ thuê (+3,7% svck).
🗒️ Kết luận
Quay lại ba giả thuyết ở đầu bài.
(1) Kết quả kinh doanh yếu kém? Lợi nhuận có giảm, nhưng không phải vì doanh nghiệp làm ăn kém đi mà đến từ đặc thù 1 số Doanh nghiệp có Lợi nhuận đột biến từ năm 2025 hoặc đến từ hệ quả của Thông tư 99/2025/TT-BTC. (2) Ngành có vấn đề? Cũng không. FDI đăng ký tăng 76,4%, hấp thụ đất miền Bắc cao nhất 9 quý, giá thuê vẫn tăng ở cả hai miền.
Theo quan điểm chủ quan của cá nhân của Em, thị trường chung chán nản nhiều khả năng là nguyên nhân khiến nhóm BĐS KCN giảm sâu trong năm 2026. Dòng tiền khối ngoại rút ròng, lãi suất neo cao và tâm lý thận trọng đã khiến tiền rời khỏi những nhóm cổ phiếu chưa có lợi nhuận “đẹp” để chứng minh. KCN là một trong số đó.
II. TRIỂN VỌNG NGÀNH NĂM 2027
1. Cơ hội
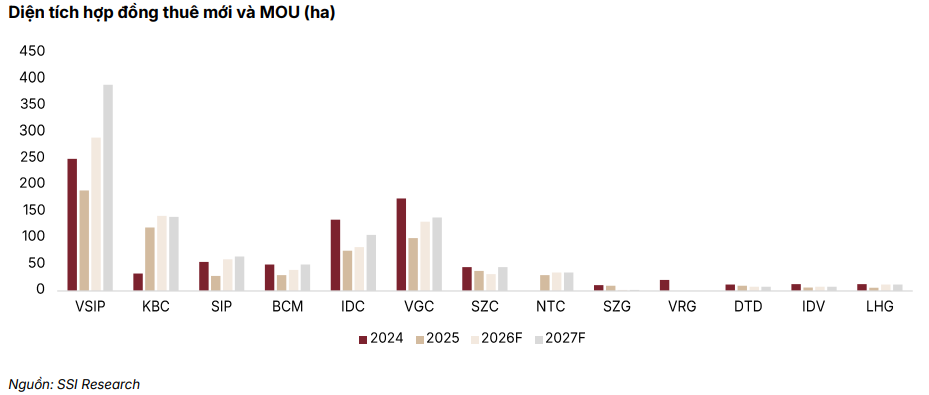
(1) Diện tích ký mới và MOU dự kiến tăng 18,6%. SSI Research dự báo diện tích hợp đồng thuê mới và MOU của các doanh nghiệp trong phạm vi nghiên cứu đạt 1.000 ha năm 2027 (+18,6% svck). Phần lớn đến từ các KCN vùng tier 2. Động lực chính vẫn là khách thuê Trung Quốc, Đài Loan và Hồng Kông, nhóm đang dịch chuyển và mở rộng sản xuất.
(2) Lợi nhuận tăng tốc trở lại. Tổng lợi nhuận ròng của các chủ đầu tư KCN và doanh nghiệp cao su có hoạt động chuyển đổi đất dự báo đạt 22,3 nghìn tỷ đồng năm 2027, tăng 12,4% svck.
- VGC dự kiến tăng 29,0%, nhờ hai KCN mới là Sông Công II và Trấn Yên, cùng các dự án hiện hữu Phú Hà, Thuận Thành, Yên Phong IIC.
- PHR và GVR dự báo đạt lợi nhuận kỷ lục.
(3) Nguồn cung mới tăng tốc. Theo CBRE, nguồn cung đất công nghiệp mới trong Q4/2026 và năm 2027 dự kiến khoảng 1.347 ha:
– Miền Bắc 664 ha, tập trung tại Bắc Ninh, Thái Nguyên, Hải Phòng, Hưng Yên.
– Miền Nam 683 ha, tại Đồng Nai, Bình Dương, Long An, Tây Ninh, Bà Rịa – Vũng Tàu.
Nhiều KCN mới đã lùi thời điểm vận hành sang Q4/2026 – nửa đầu 2027, nghĩa là “hàng để bán” của năm 2027 sẽ dồi dào hơn.
(4) Hạ tầng giảm chi phí logistics. Cao tốc Bắc – Nam, mở rộng Long Thành – Dầu Giây, cao tốc Biên Hòa – Vũng Tàu và các đường Vành đai 3, 4 tiếp tục kéo gần các KCN với cảng biển và đô thị lớn. Đây là nền tảng cho nhu cầu dài hạn.
(5) Nghị quyết số 10-NQ
Ngày 08/06/2026, Bộ Chính trị ban hành Nghị quyết số 10-NQ/TW. Cùng với Luật Đầu tư sửa đổi, các chính sách FDI mới hướng tới: (i) Giảm thủ tục hành chính; (ii) Ưu đãi nguồn vốn cho KCN sinh thái; (iii) Tăng phân cấp thẩm quyền cho chính quyền địa phương.
–> Mục tiêu chung là đẩy nhanh tiến độ phê duyệt dự án và phát triển KCN. Do đó, khi thủ tục được rút ngắn, rào cản “xin được cấp đất” sẽ giảm đi. Vì vậy, những doanh nghiệp có quỹ đất lớn sẽ không còn là lợi thế canh tranh; mà trở thành là những Doanh nghiệp có quỹ đất giá vốn thấp và khả năng đón dòng FDI đang đến.
2. Thách thức
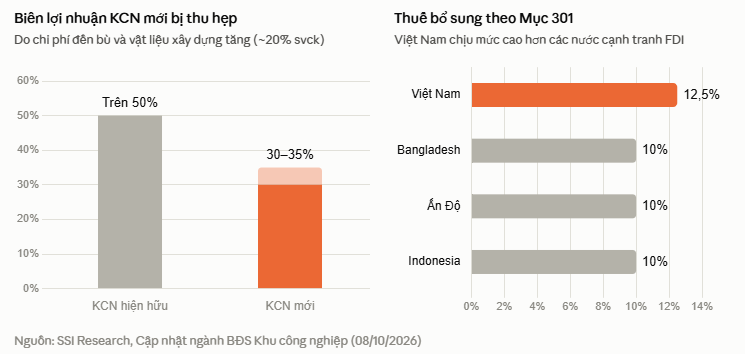
(1) Đất mới đắt hơn – biên lợi nhuận mỏng hơn. Chi phí đền bù tăng do khó khăn giải phóng mặt bằng và quá trình sắp xếp, hợp nhất tỉnh. Giá cát, đá, xi măng, vật liệu san lấp tăng bình quân khoảng 20% svck. Kết quả là biên lợi nhuận của KCN mới ước chỉ còn 30–35%, so với trên 50% tại KCN hiện hữu.
Bên cạnh đó, SSI Research dự báo giá thuê năm 2027 cơ bản đi ngang quanh 143 USD (Bắc) và 185 USD (Nam), do các KCN mới chào giá cạnh tranh để hút khách. Khách thuê cũng chuộng nhà xưởng xây sẵn và dự án nhỏ hơn, điều có thể làm chậm việc ghi nhận doanh thu.
(2) Rủi ro thuế quan Mục 301. Việt Nam chịu thuế nhập khẩu bổ sung theo Mục 301 ở mức 12,5%, cao hơn mức 10% của Bangladesh, Ấn Độ và Indonesia. Các biện pháp thương mại phát sinh từ những cuộc điều tra đang diễn ra có thể ảnh hưởng tới kế hoạch mở rộng của dệt may, da giày, sản phẩm gỗ, qua đó giảm nhu cầu thuê từ nhóm khách này.
🗒️ Kết luận
Với những phân tích trên, Em cho rằng bức tranh của BĐS KCN năm 2027 là tiếp tục duy trì tăng trưởng đà tăng trưởng nhưng sẽ phân hóa chứ không hưởng lợi toàn bộ. Diện tích ký mới tăng gần 19%, nhưng mỗi ha đất mới mang lại ít lợi nhuận hơn một ha đất cũ. Những doanh nghiệp nào đang có quỹ đất rẻ, đất sẵn và khách đã ký sẽ là một lợi thế.
III. SO SÁNH CÁC DOANH NGHIỆP NỔI BẬT
Đối với nhóm ngành BĐS KCN sẽ được chia làm hai nhóm:
– Chủ đầu tư KCN: IDC, VGC, KBC, BCM, SZC.
– Doanh nghiệp cao su chuyển đổi đất: GVR, PHR, DPR.
1. Hiệu quả kinh doanh
Dẫn đầu về tăng trưởng lợi nhuận 1H26 là nhóm cao su: PHR +232,5%, GVR +72,8%, DPR +58,0% svck. Trong nhóm chủ đầu tư KCN, chỉ VGC (+37,5%) và IDC (+20,2%) tăng trưởng, còn BCM, KBC, SZC giảm từ 79% đến 84%.
Về ROE dự phóng 2026:
- IDC (28,5%) và PHR (27,1%) bỏ xa phần còn lại.
- Tiếp theo là DPR (18,4%), VGC (13,4%) và GVR (12,6%).
- Cuối bảng là KBC (7,2%) và SZC (2,4%). Riêng với SZC, một phần là hệ quả của việc chuyển sang phân bổ doanh thu, không hoàn toàn do kinh doanh kém.
Thị trường cũng đã “chấm điểm” đúng theo sự phân hóa này. Trong quý III/2026, VGC tăng khoảng 9% và GVR gần như đi ngang, trong khi BCM giảm 24,8%, SZC giảm 19,8%, KBC giảm 14,8%.
Nhưng nếu nhìn sang năm 2027, thứ tự đảo lại đáng kể. KBC (+29,9%) và VGC (+29,0%) dẫn đầu tăng trưởng lợi nhuận, còn IDC chỉ +1,4% và DPR thậm chí -17,1% do nền năm 2026 quá cao.
2. Lợi thế cạnh tranh
(1) Lợi thế thứ nhất là diện tích ký mới và MOU dự báo cho 2026–2027. Theo biểu đồ của SSI Research:
- VSIP dẫn đầu với khoảng cách rất xa. (Note: VSIP là liên doanh mà BCM sở hữu 49%)
- Nhóm thứ hai là KBC và VGC, tiếp theo là IDC.
- SZC và phần BCM trực tiếp quản lý ở mức thấp hơn.
(2) Lợi thế thứ hai là khả năng đón dòng FDI chất lượng.
– VGC đang hút những dự án lớn nhất trong năm (module quang học 700 triệu USD, BYD 480 triệu USD). VGC lại có thêm mảng vật liệu xây dựng đang phục hồi, một tiêu chí khác mà các chủ đầu tư KCN thuần không có.
– KBC thì có trung tâm dữ liệu AI 350 triệu USD tại Tân Phú Trung.
(3) Lợi thế thứ ba thuộc về nhóm cao su chuyển đổi đất (GVR, PHR, DPR), và theo Em là lợi thế ngày là quan trọng nhất, khi biên KCN mới chỉ còn 30–35%. Em cho rằng quỹ đất đã nằm sẵn trong tay giúp nhóm này ít chịu áp lực đền bù hơn các dự án phải đi thu hồi đất mới. Thu nhập đền bù từ chuyển đổi đất cũng được SSI dự báo tiếp tục là động lực tăng trưởng chủ yếu.
3. Định giá
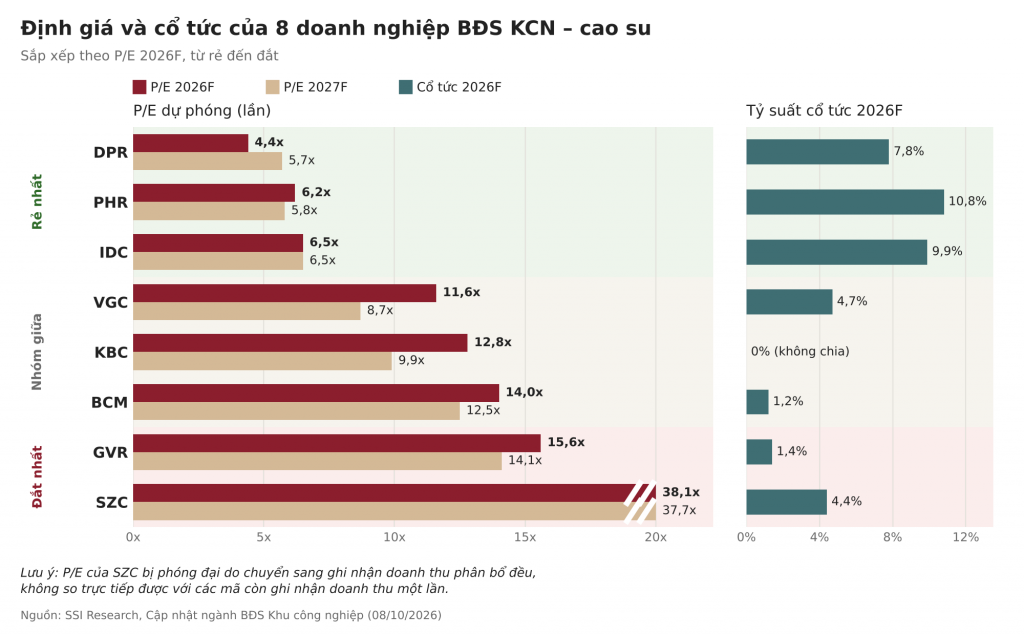
Về mặt định giá, em đánh giá cao mã IDC và PHR khi Lợi nhuận tăng trưởng đều đặn, cổ tức tiền mặt 2026F lần lượt 9,9% và 10,8%, cao nhất trong 8 mã. Đặc biệt, IDC có dòng tiền kinh doanh mạnh, hỗ trợ khả năng chi trả cổ tức bền vững.
Ngược lại, BCM và KBC rủi ro nhất khi dư nợ vay cao, bị ảnh hưởng khi mặt bằng lãi suất neo cao. Ngoài ra, KBC hiện cũng không chi trả cổ tức tiền mặt, còn BCM chỉ trả 1,2%.
🗒️ KẾT LUẬN
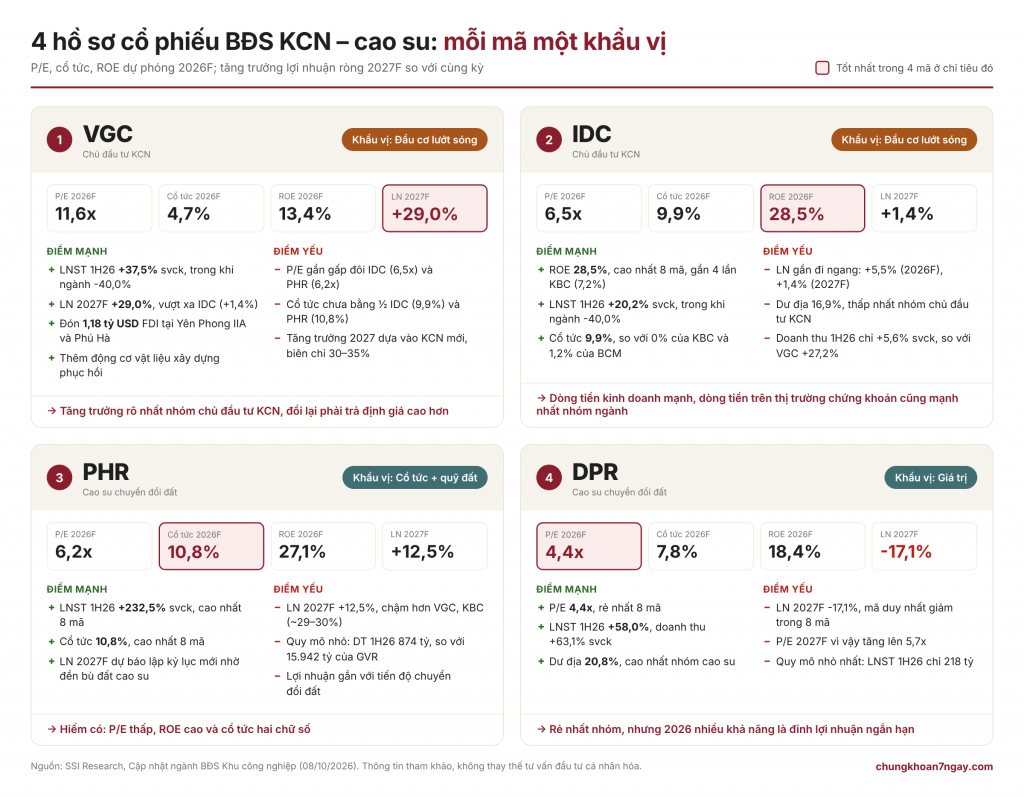
Với những phân tích trên thì Em chọn ra 4 mã BĐS KCN đáng để đầu tư nhất năm 2027 gồm:
==============================================
Về khuyến nghị cụ thể cho từng nhóm ngành hoặc cổ phiếu, Anh Chị Nhà đầu tư có thể theo dõi thêm trong room cộng đồng, hoặc liên hệ trực tiếp với Em để được trao đổi chi tiết và phù hợp hơn với danh mục riêng của mình nhé.
==============================================
Cảm ơn Quý Nhà Đầu Tư đã dành thời gian theo dõi Bản tin khuyến nghị. Chúc Quý Anh Chị Nhà Đầu Tư thành công và hẹn gặp lại trong bản tin tiếp theo.
==============================================
Do Hoang Quan (Mr.)
Manager
SSI – Nguyen Huu Canh
SSI – Securities Services – Retail Brokerage
Shop House 06 – 07, Park 2, Vinhomes Central Park, 208 Nguyen Huu Canh Str, Ward 22, Binh Thanh Dist, HCMC, Vietnam
M: 090 131 2279 | T: 028 38245079 Ext 261 | E: quandh1@ssi.com.vn | W: www.ssi.com.vn